Empresas
Empresas que impulsan la investigación del síndrome de Dravet
Diseñamos contigo una colaboración a medida: donaciones, patrocinio de eventos, campañas con tu plantilla o productos solidarios, con ventajas fiscales para tu empresa.
- 40 %
- de deducción en el Impuesto sobre Sociedades por tus donativos
- 50 %
- si colaboras tres años seguidos con un importe igual o mayor
- 15 %
- de la base imponible como límite, con 10 años para aplicar el resto
- 350+
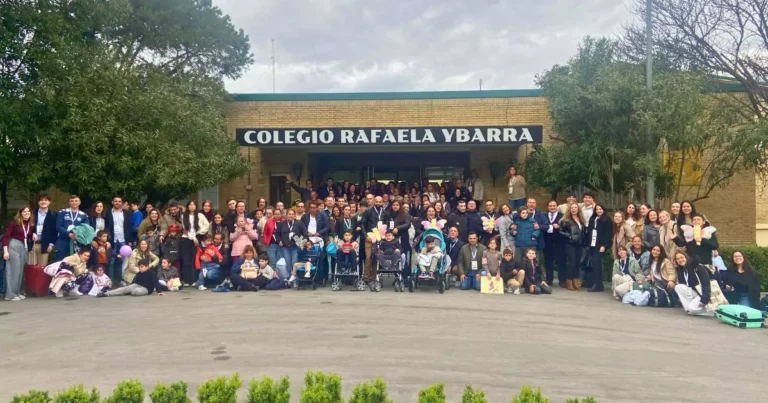
- familias miembro a las que acompañamos
Colaboración a medida
Formas de colaborar
Elige una o combina varias. Te proponemos la fórmula que mejor encaje con tu empresa y con tu estrategia de responsabilidad social.
Fiscalidad
Ventajas fiscales para tu empresa
La ley de mecenazgo ofrece dos fórmulas principales. Te ayudamos a elegir la que más os convenga.
| Fórmula | Qué es | Ventaja fiscal |
|---|---|---|
| Donativo | Aportación sin contraprestación: dinero, bienes, derechos o la cesión de uso temporal de un bien. | Deducción del 40 % en la cuota del Impuesto sobre Sociedades, o del 50 % si en los dos años anteriores tu empresa donó a la Fundación un importe igual o superior. Base máxima: el 15 % de la base imponible; el exceso se aplica en los 10 años siguientes. |
| Convenio de colaboración empresarial | Ayuda económica, en especie o en servicios de tu actividad, a cambio de que la Fundación difunda por escrito vuestra colaboración. | La aportación es gasto deducible en el Impuesto sobre Sociedades. La difusión no se considera prestación de servicios. No se suma a la deducción por donativo. |
| Autónomos | Donativos de personas que trabajan por cuenta propia. | Deducción en el IRPF: el 80 % de los primeros 250 € y el 40 % del resto (45 % con la misma fidelidad). Con convenio, gasto deducible en estimación directa. |
Recibiréis el certificado de donativos que exige la ley o el convenio firmado, según la fórmula. Si tu empresa tributa en el País Vasco o en Navarra, se aplica su normativa foral.
Normativa: Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo (se abre en una pestaña nueva) (artículos 17 a 20, 24 y 25), con la redacción vigente desde 2024.
Revisado por la Fundación Síndrome de Dravet · Actualizado en octubre de 2026
Investigación con incentivo fiscal
Financia nuestra investigación con una AIE
Es la fórmula conocida como tax lease de I+D. Tu empresa entra como socia en una agrupación de interés económico (AIE) que financia un proyecto de nuestro laboratorio y aplica en su Impuesto sobre Sociedades la deducción por investigación y desarrollo.
Tu empresa entra en una AIE
Una entidad especializada constituye la agrupación y la gestiona. Tu empresa participa como socia con una aportación.
La AIE encarga un proyecto a nuestro laboratorio
Lo lleva a cabo nuestro equipo en el Parque Científico de la Universidad Miguel Hernández, en Elche, con memoria técnica, presupuesto y calendario.
Tu empresa aplica la deducción
Los gastos del proyecto generan en la AIE la deducción por I+D y, normalmente, pérdidas fiscales. Las dos se imputan a las empresas socias, que las aplican en su Impuesto sobre Sociedades.
Lo que conviene saber
- Una deducción alta. La deducción por I+D es del 25 % de los gastos del año y del 42 % sobre lo que supere la media de los dos años anteriores. Como una AIE nueva no tiene gastos anteriores, en general el primer año se aplica el 42 %.
- Para tu empresa. Su ahorro fiscal puede superar lo que aporta, siempre que tenga cuota suficiente en el Impuesto sobre Sociedades para aplicar la deducción, con los límites de la ley. Antes de que os comprometáis, os explicamos las cifras de cada proyecto.
- No es un donativo. La ventaja viene de la deducción por I+D, no de la ley de mecenazgo. Si además queréis donar, el donativo desgrava aparte.
- Con seguridad jurídica. El proyecto se puede acreditar como I+D con un informe motivado del Ministerio de Ciencia, Innovación y Universidades, que vincula a la Agencia Tributaria.
- Con tiempo. La deducción se calcula con los gastos del proyecto de cada año, así que conviene hablarlo antes del cierre de vuestro ejercicio.
Normativa: Ley 12/1991, de Agrupaciones de Interés Económico (se abre en una pestaña nueva), y Ley 27/2014, del Impuesto sobre Sociedades (se abre en una pestaña nueva): artículo 35 (deducción por I+D) y artículo 43 (régimen de las AIE). Esta información es general y no sustituye el asesoramiento de tu asesor fiscal.
Revisado por la Fundación Síndrome de Dravet · Actualizado en octubre de 2026
Paso a paso
Cómo empezar
Te acompañamos en todo el proceso.
Cuéntanos qué os interesa
Rellena el formulario o escríbenos a fundraising@dravetfoundation.eu.
Te hacemos una propuesta
Adaptada a tu empresa, a vuestro presupuesto y a vuestro calendario.
Lo formalizamos
Firmamos un convenio o te enviamos el certificado de tu donativo, según la fórmula.
Lo contamos juntos
Si lo acordamos, difundimos tu colaboración en nuestra web, redes sociales y eventos.
Gracias
Así lo han hecho otras empresas
Gracias a todas las empresas y entidades que han confiado en la Fundación.
Empresas y entidades que han colaborado con nosotros




Dudas
Preguntas frecuentes
¿Qué diferencia hay entre un donativo y un convenio de colaboración?
El donativo no tiene contraprestación y da derecho a la deducción del 40 % (o del 50 %) en la cuota del Impuesto sobre Sociedades. En el convenio, la Fundación se compromete por escrito a difundir la colaboración de tu empresa y la aportación es gasto deducible. Para una misma aportación, las dos ventajas no se pueden sumar.
¿Qué es el tax lease de I+D?
Es una forma de financiar investigación a través de una agrupación de interés económico (AIE). Las empresas socias aportan fondos, la AIE encarga un proyecto a nuestro laboratorio y la deducción por I+D que genera, con sus pérdidas fiscales si las hay, se imputa a las empresas socias, que la aplican en su Impuesto sobre Sociedades. No es un donativo: la ventaja viene de la deducción por I+D, no de la ley de mecenazgo. Lo explicamos en Financia nuestra investigación con una AIE.
¿Podemos elegir a qué se destina nuestra aportación?
Sí. Puede ir a un proyecto de investigación, a un programa para familias o a donde más falta haga. Lo dejamos por escrito.
¿Qué documentación recibe la empresa?
Con un donativo, el certificado que exige la ley para aplicar la deducción; además, la Fundación comunica los donativos a la Agencia Tributaria. Con un convenio, el documento firmado y el justificante de cada aportación.
¿Podemos comunicar nuestra colaboración?
Sí. En un convenio de colaboración, la Fundación se compromete a difundir vuestra participación y también podéis comunicarla vosotros. El uso del nombre y del logotipo de la Fundación lo acordamos siempre por escrito.
¿Y si soy autónomo?
Tus donativos desgravan en el IRPF como los de cualquier particular: el 80 % de los primeros 250 € y el 40 % del resto (el 45 % si en los dos años anteriores también donaste a la Fundación un importe igual o superior). Si firmas un convenio de colaboración, la aportación es gasto deducible de tu actividad en estimación directa.
¿Cuánto tiene que aportar una empresa?
No hay un mínimo. Todas las aportaciones son valiosas y adaptamos la colaboración a cada empresa.
¿Otra duda? Escríbenos a fundraising@dravetfoundation.eu o llámanos al +34 722 30 72 52
Contacto
Hablemos
Cuéntanos qué os interesa y te escribiremos para preparar juntos una propuesta.
¡Haz tu donación!
¿Prefieres hacer ya un donativo? Puedes hacerlo con tarjeta o Bizum en un par de minutos.
Haz tu donación